Domain reifendrucküberwachungssystem.de kaufen?
Wir ziehen mit dem Projekt
reifendrucküberwachungssystem.de um.
Sind Sie am Kauf der Domain
reifendrucküberwachungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reifendrucküberwachungssystem.de kaufen?
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
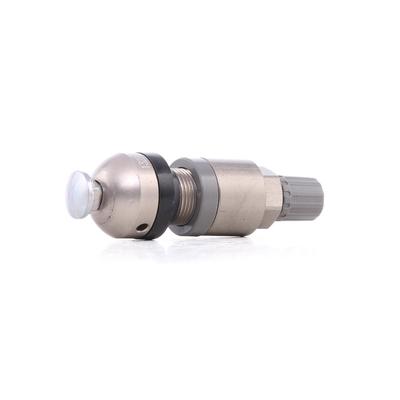
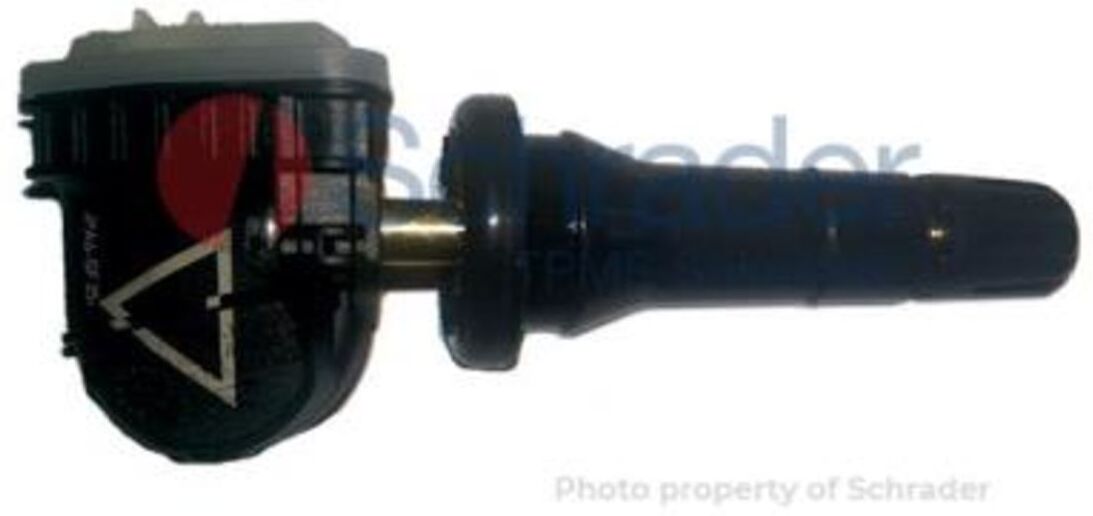
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3108Anzugsdrehmoment [Nm]: 8. Ergänzende Info: mit Ventilen, mit Nut. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz/weiß, schwarz. Hersteller: SCHRADER. Herstellernummer: 3108. Index: SCHR3108. Kennbuchstabe: 3108. Montageart: geschraubt. Prüfzeichen: CE. Ventilfarbe: silber. Ventilschaftmaterial: Aluminium. Zulässige höchstgeschwindigkeit [km/h]: 250.19,05 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3042Anzugsdrehmoment [Nm]: 8. Ergänzende Info: mit Nut, mit Ventilen. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: grau. Hersteller: SCHRADER. Herstellernummer: SCHR3042. Index: SCHR3042. Kennbuchstabe: 3042. Montageart: geschraubt. Prüfzeichen: CE. Ventilfarbe: silber. Ventilschaftmaterial: Aluminium. Zulässige höchstgeschwindigkeit [km/h]: 250.20,74 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Wie funktioniert Reifendruck Kontrollsystem?
Das Reifendruck-Kontrollsystem (RDKS) überwacht den Luftdruck in den Reifen eines Fahrzeugs. Es gibt zwei Arten von RDKS: direkte und indirekte Systeme. Bei direkten Systemen sind Sensoren in jedem Reifen installiert, die den Druck messen und an das Steuergerät des Fahrzeugs senden. Indirekte Systeme nutzen die ABS-Sensoren, um den Reifendruck anhand der Raddrehungen zu berechnen. Wenn der Reifendruck unter einen bestimmten Wert fällt, wird der Fahrer durch eine Warnleuchte im Armaturenbrett informiert. Dadurch wird die Sicherheit erhöht, der Reifenverschleiß reduziert und der Kraftstoffverbrauch optimiert. **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3108Anzugsdrehmoment [Nm]: 8. Ergänzende Info: mit Ventilen, mit Nut. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz/weiß, schwarz. Hersteller: SCHRADER. Herstellernummer: 3108. Index: SCHR3108. Kennbuchstabe: 3108. Montageart: geschraubt. Prüfzeichen: CE. Ventilfarbe: silber. Ventilschaftmaterial: Aluminium. Zulässige höchstgeschwindigkeit [km/h]: 250.19,05 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3042Anzugsdrehmoment [Nm]: 8. Ergänzende Info: mit Nut, mit Ventilen. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: grau. Hersteller: SCHRADER. Herstellernummer: SCHR3042. Index: SCHR3042. Kennbuchstabe: 3042. Montageart: geschraubt. Prüfzeichen: CE. Ventilfarbe: silber. Ventilschaftmaterial: Aluminium. Zulässige höchstgeschwindigkeit [km/h]: 250.20,74 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3002Ergänzende Info: mit Ventilen, mit Schraube. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz/weiß. Hersteller: SCHRADER. Herstellernummer: 3002. Index: SCHR3002. Kennbuchstabe: 3002. Montageart: gesteckt. Prüfzeichen: CE. Ventilfarbe: schwarz. Ventilschaftmaterial: Gummi mit Kupfergewebeeinlage. Zulässige höchstgeschwindigkeit [km/h]: 210.24,30 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Radsensor, Reifendruck-Kontrollsystem SCHRADER 3023Ergänzende Info: mit Ventilen, mit Schraube. Fahrzeugausstattung: für Fahrzeuge mit Reifendruck-Kontrollsystem. Frequenzbereich [mhz]: 433. Gehäusefarbe: schwarz. Hersteller: SCHRADER. Herstellernummer: 3023. Index: SCHR3023. Kennbuchstabe: 3023. Montageart: gesteckt. Prüfzeichen: CE. Ventilfarbe: schwarz. Ventilschaftmaterial: Gummi mit Kupfergewebeeinlage. Zulässige höchstgeschwindigkeit [km/h]: 210.20,04 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.